
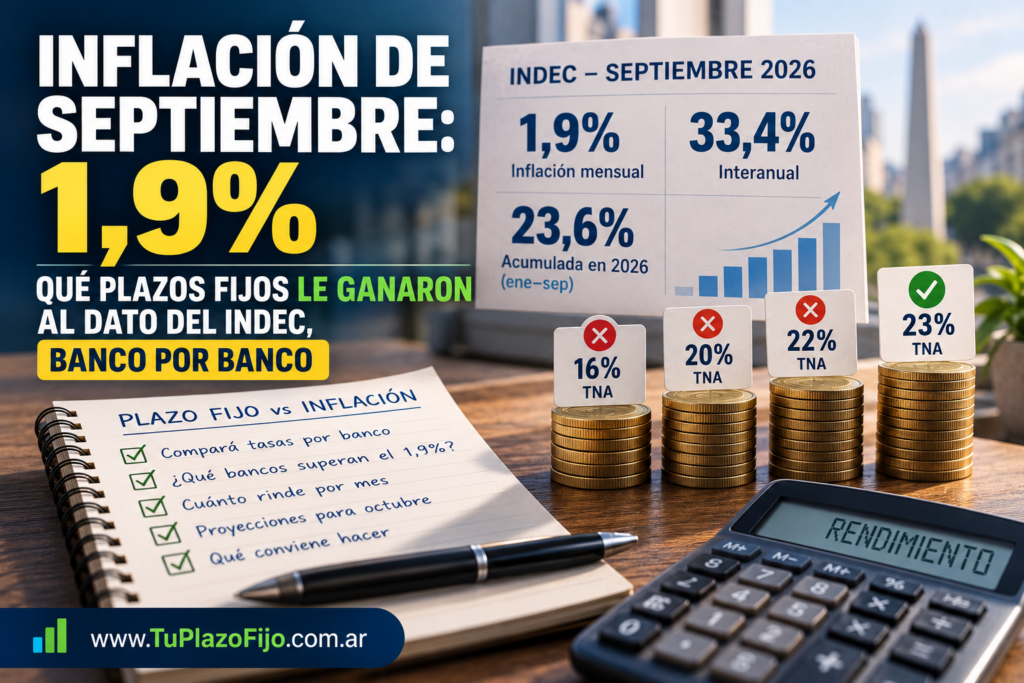
El INDEC informó este martes que la inflación de septiembre fue de 1,9%, dos décimas más que el 1,7% de agosto, y acumuló 33,4% interanual y 23,6% en los primeros nueve meses de 2026. El número coincidió con lo que esperaban las consultoras, pero deja una conclusión incómoda para quien tiene los pesos en un plazo fijo: para empatar un 1,9% mensual necesitás una TNA de 23,12%, y solo los bancos online que pagan 23% o más se acercan. Acá va la cuenta banco por banco, qué esperan los analistas para octubre y qué conviene hacer. Para simular tu caso usá la calculadora de plazo fijo.
El dato en 30 segundos
- Inflación de septiembre: 1,9% mensual, contra 1,7% en agosto.
- Acumulada en 2026 (enero-septiembre): 23,6%.
- Interanual: 33,4%.
- Núcleo: 1,7% (1,8% en agosto). Los estacionales subieron 2,9% y los regulados 2,3%.
- Lo que más subió: vivienda, agua, electricidad y gas (3,1%) y educación (3%). Lo que menos: restaurantes y hoteles (1,1%).
- Por región: GBA y Pampeana 2%, Noroeste y Cuyo 1,9%, Noreste 1,7% y Patagonia 1,4%.
Cuánto necesitaba rendir tu plazo fijo para empatar
Un plazo fijo a 30 días rinde TNA × 30 / 365. Para igualar un 1,9% mensual la cuenta se invierte: 1,9% × 365 / 30 = 23,12% de TNA. Es el piso para no perder poder de compra si la inflación de octubre repitiera el número de septiembre.
Esta es la comparación con las tasas vigentes a comienzos de octubre de 2026 (relevamiento de calcularsueldo.com.ar del 1 y 2 de octubre; cambian a diario y varían por canal y monto):
| Banco | TNA | Rinde en 30 días | Contra el 1,9% |
|---|---|---|---|
| Banco CMF / Comercio (online) | 23,50% | 1,93% | +0,03 pp |
| Banco BICA / Del Sol / Meridian / VOII (online) | 23,00% | 1,89% | −0,01 pp |
| Banco Provincia (clientes) | 21,00% | 1,73% | −0,17 pp |
| Banco Macro | 19,50% | 1,60% | −0,30 pp |
| Banco Nación | 19,25% | 1,58% | −0,32 pp |
| BBVA | 19,00% | 1,56% | −0,34 pp |
| Banco Credicoop | 18,50% | 1,52% | −0,38 pp |
| Banco Galicia | 18,25% | 1,50% | −0,40 pp |
| ICBC | 18,10% | 1,49% | −0,41 pp |
| Banco Ciudad | 17,00% | 1,40% | −0,50 pp |
| Banco Santander | 16,50% | 1,36% | −0,54 pp |
| Banco Patagonia | 16,00% | 1,32% | −0,58 pp |
Solo 1 de las 12 opciones de la tabla le ganó al IPC de septiembre (CMF y Comercio, con 23,5%), y por apenas 0,03 puntos; los bancos con 23% empataron en la práctica. Banco Provincia (21%) quedó 0,17 puntos por debajo y el promedio de los diez bancos grandes (TNA de 18,31%) rindió 1,51% en 30 días, unos 0,4 puntos menos que la inflación. Las tasas actuales las ves siempre en tasas hoy.
Lo mismo, en pesos: el caso de $1.000.000
| Banco | Interés a 30 días | Necesitás para empatar | Resultado |
|---|---|---|---|
| Banco CMF / Comercio (23,5%) | $19.315 | $19.000 | +$315 |
| Banco Provincia (21%) | $17.260 | $19.000 | −$1.740 |
| Banco Nación (19,25%) | $15.822 | $19.000 | −$3.178 |
| Banco Patagonia (16%) | $13.151 | $19.000 | −$5.849 |
Con un millón de pesos, el resultado frente a la inflación de septiembre fue de +$315 en el mejor caso a −$5.849 en el peor de la tabla. Es decir, quedarse en un banco de tasa baja costó unos $6.000 de poder de compra en el mes, por cada millón.
Qué esperan los analistas para octubre
Según el REM del BCRA, el mercado proyecta una inflación de 1,7% para octubre, 1,6% para noviembre y 1,8% para diciembre, con un cierre de 2026 cerca de 30%. Si se cumple, el piso de TNA para empatar bajaría a unos 20,7% en octubre y a 19,5% en noviembre: ahí sí entraría Banco Provincia (21%) en octubre y también Banco Macro (19,5%) en noviembre. Es una proyección, no una promesa: en septiembre la inflación se aceleró dos décimas respecto de agosto.
Qué podés hacer con tus pesos
- Compará la tasa antes de renovar. La renovación automática repite la tasa del día. Entre el banco que menos paga y el que más paga hay 7,5 puntos de TNA.
- Mirá los bancos online. Pagan 23% o más y son los únicos que empataron o le ganaron al 1,9%. Revisá en las preguntas frecuentes cómo funciona la cobertura del seguro de depósitos antes de concentrar tu plata en una sola entidad.
- Si no vas a tocar la plata por 90 días o más, compará con el plazo fijo UVA, que ajusta capital por inflación más una tasa mínima. Las condiciones están en tasas UVA.
- Armá una escalera. Dividir el capital en vencimientos distintos te da liquidez y evita renovar todo en un mal momento de tasas.
- Usá el simulador para ver cuánto juntás reinvirtiendo, con la calculadora de reinversión o el simulador.
Preguntas frecuentes
¿Cuánto fue la inflación de septiembre de 2026?
1,9% mensual según el INDEC, con 23,6% acumulado en el año y 33,4% interanual.
¿Qué TNA necesito para que el plazo fijo le gane a una inflación de 1,9%?
Más de 23,12% de TNA a 30 días. Ese es el punto de equilibrio: por debajo perdés poder de compra, por encima ganás en términos reales.
¿Un plazo fijo UVA hubiera sido mejor en septiembre?
El plazo fijo UVA ajusta el capital por inflación, de modo que protege del dato, pero exige un plazo mínimo de 90 días y la inflación que se aplica es la del período, con un rezago. Conviene si no necesitás la plata en el corto plazo. Compará los tipos en tipos de plazo fijo.
¿Pago impuestos por los intereses?
Para personas humanas, los intereses de plazos fijos en pesos en general no tributan Impuesto a las Ganancias, pero conviene confirmar tu situación. Más en impuestos y plazo fijo.
Conclusión
Septiembre dejó un 1,9% de inflación y un plazo fijo que, en la mayoría de los bancos, perdió por poco: el promedio de los grandes rindió 1,51% contra 1,9% de precios. Solo los bancos online que pagan 23% o más empataron o ganaron, y por muy poco. Con un REM que ve 1,7% para octubre la brecha se achica, pero no desaparece: comparar tasas y no dejar la plata quieta sigue siendo lo que más suma. Calculá tu caso en la calculadora.
Contenido informativo, no constituye asesoramiento financiero. Fuentes: INDEC vía Infobae (13/10/2026) y calcularsueldo.com.ar (1-2/10/2026). Las tasas cambian a diario; los rendimientos son estimaciones con interés simple a 30 días y pueden variar según el canal y el banco.