
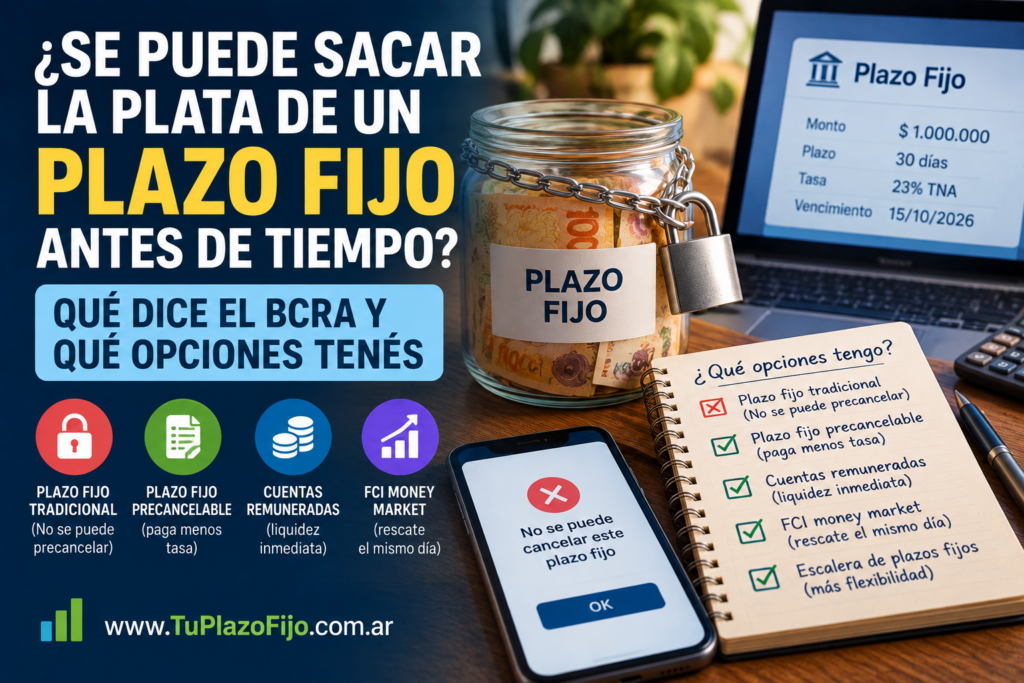
Es una de las preguntas que más se repite después de constituir un depósito: «¿y si mañana necesito la plata?». Aparece un gasto médico, se rompe el auto, surge una oportunidad de compra, o simplemente cambia el escenario financiero y querés reacomodar la cartera. Y ahí llega la sorpresa: el homebanking no tiene ningún botón que diga «cancelar plazo fijo».
No es un error de la app ni una maldad del banco. Es normativa del Banco Central, y conviene entenderla antes de depositar, no después.
Esta nota explica qué se puede y qué no se puede hacer, cuánto cuesta el «seguro de liquidez» que ofrecen los productos precancelables, y cuál es la estrategia que usan quienes no quieren quedar atrapados.
La respuesta corta
- El plazo fijo tradicional en pesos no se puede precancelar. Una vez constituido, el dinero queda inmovilizado hasta el vencimiento. No hay penalidad ni comisión posible: sencillamente no está permitido.
- El plazo mínimo de un plazo fijo tradicional es de 30 días. Ese es el compromiso más corto que existe.
- Sí existe el plazo fijo precancelable: un producto distinto, que se pacta desde el inicio con la opción de cancelación anticipada y que, a cambio, paga menos tasa.
- El más difundido es el UVA precancelable: plazo mínimo de 180 días, con opción de cancelar a partir del día 30. Si ejercés esa opción, perdés el ajuste por UVA y cobrás una tasa fija de precancelación, bastante menor.
- Varios bancos exigen preaviso (típicamente 5 días hábiles) para ejercer la precancelación.
- Si necesitás disponibilidad total, el plazo fijo no es el instrumento: para eso están las cuentas remuneradas y los FCI money market, que rescatás el mismo día.
- La solución intermedia más usada es la escalera de plazos fijos: partir el capital en varios depósitos escalonados para tener vencimientos frecuentes.
Por qué no se puede romper un plazo fijo tradicional
Un plazo fijo es, literalmente, un contrato de depósito a plazo. El banco te paga una tasa justamente porque sabe con certeza que va a disponer de esos fondos durante una cantidad de días conocida, y en función de eso presta, calza operaciones y administra su liquidez.
La normativa de Depósitos e Inversiones a Plazo del BCRA fija ese principio: los depósitos a plazo fijo tradicionales no son exigibles de manera anticipada. Ni el ahorrista puede pedir la plata antes, ni el banco puede devolverla antes aunque quisiera hacerte un favor.
Esto es distinto de lo que pasa en otros países, donde existe la figura de la «cancelación con penalidad» (retirás antes y perdés parte de los intereses). En Argentina no hay penalidad: no hay opción.
La única flexibilidad real está en el plazo mínimo: podés hacer un plazo fijo a 30 días y decidir mes a mes. Si querés repasar cómo funciona el producto desde cero, tenemos una guía completa sobre qué es un plazo fijo.
El plazo fijo precancelable: qué es y cuánto cuesta
El precancelable es un producto diferente, que se pacta como tal en el momento de la constitución. No podés convertir un plazo fijo tradicional ya constituido en precancelable.
Sus características típicas:
| Concepto | Plazo fijo tradicional | Plazo fijo precancelable |
|---|---|---|
| Plazo mínimo | 30 días | Suele ser 180 días (varía por banco) |
| ¿Se puede cancelar antes? | No | Sí, a partir del día 30 |
| Preaviso al banco | — | Habitualmente 5 días hábiles |
| Tasa | La más alta de la pizarra | Menor que la del tradicional |
| Qué cobrás si cancelás | — | Tasa fija de precancelación, más baja |
La lógica es simple: la liquidez se paga. El banco te da la opción de salir antes, y a cambio te reconoce menos rendimiento. Podés pensarlo como una prima de seguro.
Cuánto cuesta esa prima, en pesos
Supongamos $2.000.000 a 180 días, con un banco que ofrece 19% TNA en su plazo fijo tradicional y 16% TNA en el precancelable:
- Tradicional (19% TNA): 2.000.000 × 0,19 × 180 / 365 = $187.397 de interés.
- Precancelable (16% TNA): 2.000.000 × 0,16 × 180 / 365 = $157.808 de interés.
La diferencia es de $29.589. Eso es lo que estás pagando por poder salir antes si lo necesitás. Si finalmente no lo necesitás, es plata que resignaste sin usar el beneficio.
Podés hacer tus propias cuentas con distintas tasas y plazos en la calculadora de plazo fijo.
El UVA precancelable: el caso más importante
Acá el tema se pone más interesante, porque el plazo fijo UVA tiene un plazo mínimo de 180 días —subió desde los 90 días en diciembre de 2023— y seis meses es mucho tiempo para comprometer capital en Argentina. Por eso el BCRA habilitó la variante precancelable.
Cómo funciona:
- Constituís un plazo fijo UVA precancelable a 180 días (o más).
- Si lo dejás hasta el vencimiento, el capital ajusta por el coeficiente UVA (que sigue a la inflación con rezago) y además cobrás un spread que hoy ronda entre 1% y 4,5% anual según la entidad.
- Si necesitás la plata antes, podés cancelarlo a partir del día 30. Pero al hacerlo, el depósito no ajusta por UVA: se liquida con una tasa fija de precancelación por los días efectivamente transcurridos.
Ese último punto es el que sorprende a mucha gente. No perdés «una parte» del ajuste: perdés todo el ajuste.
Ejemplo numérico
$2.000.000 en un UVA precancelable, con inflación mensual promedio de 2,1% y un spread de UVA + 1% anual:
- Si lo dejás los 180 días: el ajuste acumulado sería aproximadamente 13,3% (1,021 elevado a la 6), más el spread proporcional. Total estimado: ≈ $2.276.800, es decir unos $276.800 de ganancia.
- Si precancelás a los 30 días con una tasa fija de precancelación del orden del 15% TNA: 2.000.000 × 0,15 × 30 / 365 = $24.657.
Para dimensionarlo: ese mismo mes, un plazo fijo tradicional a 30 días al 23% TNA te hubiera dado 2.000.000 × 0,23 × 30 / 365 = $37.808. O sea que precancelar el UVA te dejó por debajo de lo que hubieras ganado con el producto más simple del mercado.
Conclusión práctica: el UVA precancelable no es «un UVA con liquidez». Es un UVA con una salida de emergencia cara. Sirve como red de seguridad para no quedar atrapado seis meses, no como estrategia de rotación mensual.
Si querés comparar el ajuste UVA contra las tasas fijas del momento, mirá las tasas de plazo fijo UVA y la guía de plazo fijo UVA precancelable.
Ya tengo un plazo fijo tradicional y necesito la plata: ¿qué hago?
Si el depósito ya está constituido, no hay forma de adelantarlo. Las alternativas reales son:
- Esperar al vencimiento. Si faltan pocos días, casi siempre es la mejor decisión.
- Usar otro colchón. Fondo de emergencia, caja de ahorro, billetera virtual.
- Pedir un adelanto o préstamo de corto plazo. Cuidado: la tasa activa que te cobra el banco es bastante más alta que la pasiva que te paga, así que el costo neto de «financiarte contra tu propio plazo fijo» es alto. Sólo tiene sentido si son pocos días y el monto es grande.
- Evitar la renovación automática. Si tenés la renovación activada y no la desactivás antes del vencimiento, el depósito se vuelve a constituir por otro período completo y quedás trabado otra vez. Revisalo en el homebanking con anticipación.
La solución estructural: la escalera de plazos fijos
Si tu problema es que no sabés cuándo vas a necesitar la plata, no busques el producto perfecto: cambiá la estructura.
La escalera (o laddering) consiste en dividir el capital en varios depósitos con vencimientos escalonados. Ejemplo con $3.000.000 y plazos a 30 días:
- Semana 1: $750.000 a 30 días
- Semana 2: $750.000 a 30 días
- Semana 3: $750.000 a 30 días
- Semana 4: $750.000 a 30 días
A partir del segundo mes, tenés un vencimiento por semana. Si no necesitás la plata, renovás; si la necesitás, el peor caso es esperar 7 días en lugar de 30. Y no resignás tasa, porque seguís usando el producto tradicional.
La versión más conservadora combina escalera con un colchón líquido: dejás entre uno y tres meses de gastos en un FCI money market o cuenta remunerada —rescate en el día, sin plazos— y el resto en la escalera. Ahí tenés lo mejor de los dos mundos: disponibilidad inmediata para lo urgente y tasa plena para el resto.
Podés simular cómo evoluciona el capital renovando cada vencimiento con la calculadora de reinversión.
Qué instrumento elegir según tu horizonte
| Necesito la plata… | Instrumento razonable |
|---|---|
| Hoy o mañana, sin aviso | Cuenta remunerada / FCI money market |
| En algún momento del mes | Escalera de plazos fijos a 30 días |
| En una fecha conocida (30–180 días) | Plazo fijo tradicional al plazo justo |
| No la necesito en 6 meses, quiero cobertura inflacionaria | Plazo fijo UVA |
| No la necesito en 6 meses, pero quiero una salida de emergencia | Plazo fijo UVA precancelable |
Preguntas frecuentes
¿Puedo transferir o vender mi plazo fijo a otra persona?
El plazo fijo tradicional nominativo no se transfiere. Existe la figura del certificado transferible y del plazo fijo electrónico, pero su disponibilidad práctica es limitada y depende del banco.
¿Puedo sacar sólo una parte?
No. La cancelación anticipada, cuando existe, es por el total del depósito. Por eso conviene partir el capital en varios depósitos chicos en lugar de uno grande.
¿El banco puede hacerme una excepción?
No. No es una política comercial del banco sino una restricción normativa.
¿Y si el plazo fijo vence un feriado?
Se acredita el siguiente día hábil, y los días adicionales suelen devengar intereses. No es una precancelación, pero sí un detalle a tener en cuenta al planificar. Más dudas de este tipo, en las preguntas frecuentes.
¿Los plazos fijos en dólares se pueden precancelar?
Rigen las mismas reglas: el tradicional en dólares tampoco admite cancelación anticipada. Podés ver las tasas de plazo fijo en dólares para comparar.
En resumen
El plazo fijo compra rendimiento a cambio de tiempo. Esa es su naturaleza, no su defecto. El error habitual no es elegir el plazo fijo: es poner ahí plata que no podés inmovilizar.
Antes de constituir el próximo depósito, hacete tres preguntas: cuánto de este dinero podría llegar a necesitar de golpe, en qué fecha concreta lo voy a usar, y si estoy dispuesto a resignar tasa a cambio de poder salir antes. Con esas tres respuestas, la elección entre los distintos tipos de plazo fijo y el money market se vuelve obvia.
Y si estás por decidir dónde colocarlo, compará primero las tasas vigentes de todos los bancos: en agosto de 2026 la diferencia entre la entidad que más paga y la que menos paga supera los 7 puntos de TNA, y esa brecha pesa mucho más que casi cualquier otra decisión.
La información de esta nota es de carácter general y no constituye asesoramiento financiero. Las tasas, plazos y condiciones de precancelación varían por entidad y pueden cambiar; verificá siempre las condiciones vigentes con tu banco antes de operar.