
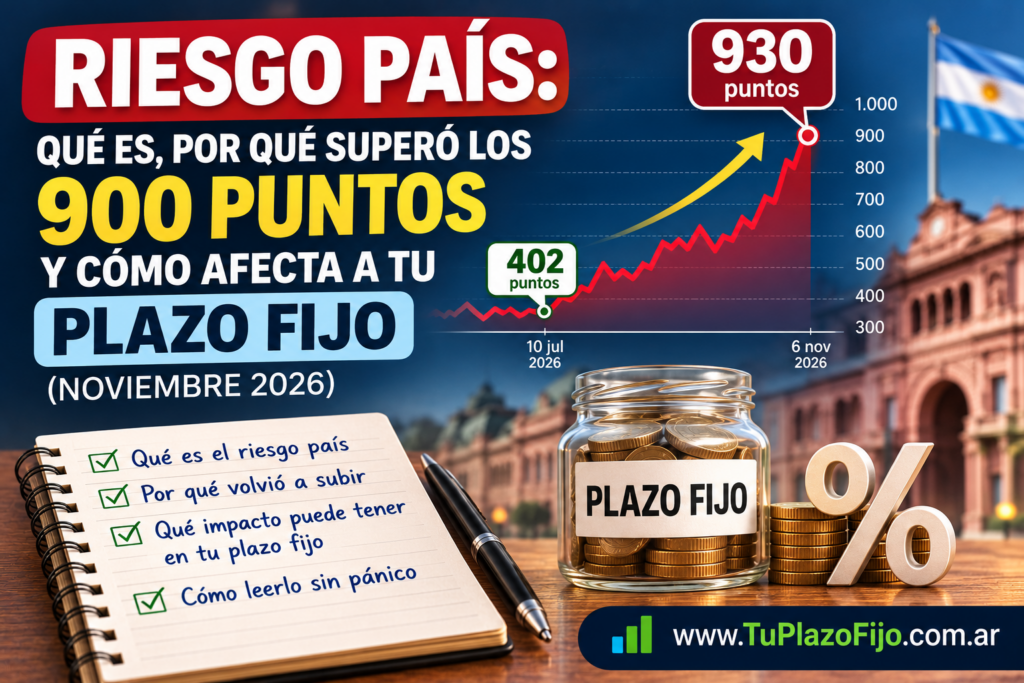
El riesgo país argentino superó esta semana los 900 puntos básicos y rondó los 930 el 6 de noviembre, su nivel más alto desde octubre de 2025, justo antes de las elecciones legislativas del año pasado. En apenas cuatro meses se más que duplicó: el 10 de julio había tocado 402 puntos, el mínimo del año.
Si tenés la plata en un plazo fijo, la pregunta es válida: ¿esto me afecta?
La respuesta corta: tu depósito actual no cambia, pero sí condiciona lo que vas a poder cobrar cuando renueves, el dólar y las alternativas que tenés.
Esta nota explica qué es el riesgo país, qué pasó esta semana y cómo leerlo sin pánico.
Lo que pasó esta semana, en breve
- Jueves 5 de noviembre: el indicador de JP Morgan saltó entre 63 y 78 puntos en una sola rueda y cruzó la barrera de los 900 (las fuentes lo ubican entre 915 y 925 al cierre).
- Viernes 6: durante la mañana bajó hasta cerca de 895, pero a media jornada los bonos volvieron a caer y el índice terminó rondando los 930-940, según el medio y el horario consultado.
- Los bonos soberanos en dólares (Bonares y Globales) cayeron en promedio 2,5% el jueves, con bajas de hasta 3% en los títulos más largos.
- Mirado desde fin de septiembre: el riesgo país cerró septiembre en 607 puntos y octubre en 787 (+30% en el mes). Noviembre ya suma más de 120 puntos adicionales.
Cómo llegamos hasta acá
| Fecha | Riesgo país (puntos básicos) | Qué pasaba |
|---|---|---|
| 10 de julio de 2026 | 402 | Mínimo del año |
| Mediados de agosto | ~480 | Toma de ganancias y cautela preelectoral |
| Cierre de septiembre | 607 | Dólar en récord y tasas en baja |
| Cierre de octubre | 787 | Suba de ~30% en el mes |
| 5 de noviembre | ~915-925 | Cruza los 900 por primera vez desde octubre de 2025 |
| 6 de noviembre | ~930-940 | Máximo en 12 meses |
Las cifras de los últimos días varían unos puntos según la fuente y el horario del dato. Verificá el valor actual antes de citarlo.
Por qué subió esta semana
Los analistas señalan varias causas que se combinan, y ninguna alcanza por sí sola:
- Mal clima global. Wall Street sufrió fuertes caídas tras las elecciones de medio término en Estados Unidos (el Nasdaq cayó más de 5% el jueves) y los inversores salieron de activos de mercados emergentes. El rendimiento del bono del Tesoro de EE.UU. a diez años, además, anda cerca de 4,8%.
- Petróleo caro. El Brent llegó a unos US$98 por el conflicto en el Estrecho de Ormuz, lo que presiona la inflación mundial y encarece el financiamiento.
- Incertidumbre política hacia 2027. El mercado empezó a descontar un escenario electoral más abierto para las presidenciales del año próximo. Varias consultoras estiman que la probabilidad de continuidad que reflejan los bonos bajó respecto de mitad de año. Es una estimación de mercado, no un dato.
- Dudas sobre el respaldo financiero de Estados Unidos y menos compras de reservas. El Banco Central compró US$1.395 millones en octubre, pero apenas US$9 millones en los primeros días de noviembre.
- Vencimientos de 2027. El año próximo vencen unos US$25.000 millones de deuda, en un año con elecciones presidenciales y legislativas.
Un detalle técnico que los operadores miran con atención: la curva de bonos está invertida. Los títulos cortos rinden más que los largos (el Global 2029 ronda 15,5% anual y el Global 2035, 13,7%). Eso suele leerse como señal de que el mercado ve más riesgo en el corto plazo que en el largo.
Qué es el riesgo país, sin vueltas
El riesgo país es la sobretasa que le exigen los inversores internacionales a un país para prestarle plata, comparada con lo que le exigen a Estados Unidos.
El índice que se usa en Argentina es el EMBI+ (Emerging Markets Bond Index), elaborado por JP Morgan desde 1994. Mide la diferencia de rendimiento entre una canasta de bonos soberanos argentinos en dólares y los bonos del Tesoro estadounidense de plazo equivalente, que se toman como el activo «libre de riesgo» del sistema financiero global.
Se expresa en puntos básicos:
100 puntos básicos = 1 punto porcentual de tasa
Con el riesgo país en 930 puntos, la lectura es: el mercado le pide a Argentina unos 9,3 puntos porcentuales más de interés que a Estados Unidos. Si el bono del Tesoro rinde cerca de 4,8%, un bono argentino comparable tiene que rendir alrededor de 14% anual en dólares para que alguien lo compre. Es coherente con lo que hoy pagan los Globales de mediano plazo.
Un ejemplo con números
| Concepto | Valor aproximado |
|---|---|
| Rendimiento bono del Tesoro EE.UU. (10 años) | ~4,8% anual |
| Riesgo país Argentina | ~930 pb = 9,3% |
| Rendimiento exigido a un bono argentino | ~14% anual en dólares |
Para comparar: en agosto, con el riesgo país en 480, la sobretasa era de 4,8 puntos. La sobretasa que se le pide hoy al país es casi el doble.
Por qué sube y por qué baja
El riesgo país no lo fija nadie: es el resultado del precio al que se compran y venden los bonos argentinos en el mercado secundario.
- Si los bonos suben de precio, su rendimiento implícito baja y el riesgo país cae.
- Si los bonos bajan de precio, su rendimiento implícito sube y el riesgo país trepa.
Precio y rendimiento de un bono se mueven siempre en direcciones opuestas. Cuando leés «los bonos cayeron y el riesgo país subió», no son dos noticias: es la misma noticia contada dos veces.
Cómo llega el riesgo país a tu plazo fijo
No toca tu depósito de manera directa, pero se filtra por cuatro canales:
1. Condiciona el nivel de tasas en pesos
Un riesgo país alto implica que el Estado y las empresas argentinas se financian caro afuera, y eso suele traducirse en más presión sobre las tasas en pesos del mercado local. Hoy los plazos fijos a 30 días pagan entre 17,5% y 24% TNA (datos del 4 de noviembre, antes de la suba más fuerte). Si la tensión se sostiene, es razonable esperar movimientos en las tasas en las próximas semanas, aunque no hay una relación automática.
2. Afecta al dólar
Cuando suben el riesgo país y la incertidumbre, parte de los pesos busca cobertura en dólares. Para quien tiene un plazo fijo en pesos, un movimiento fuerte del tipo de cambio se come el rendimiento real. Hoy el dólar oficial ronda los $1.570 y el blue los $1.555. Podés seguir las cotizaciones y tasas de plazos fijos en dólares.
3. Cambia el atractivo de las alternativas
Cuando el riesgo país sube, los bonos soberanos caen de precio y rinden más para quien compra en ese momento. Pero ese mayor rendimiento es la compensación por un riesgo mayor: el precio puede seguir cayendo, y en un bono no existe la garantía de capital que sí tiene un plazo fijo. Si querés comparar, leé cuándo conviene el dólar y cuándo el plazo fijo.
4. Encarece el crédito
Es el canal menos comentado. El costo al que se financia el país es el piso del costo al que se financian los bancos, y por lo tanto influye en las tasas de préstamos personales, créditos hipotecarios y tarjetas. Un riesgo país alto por mucho tiempo significa crédito caro para todos.
Lo que el riesgo país NO significa
Un riesgo país de 930 puntos no significa que tu plazo fijo esté en riesgo. El EMBI mide la probabilidad percibida de que el Estado no pague su deuda en dólares a acreedores internacionales. No mide la solvencia de los bancos ni la seguridad de los depósitos.
Los depósitos a plazo fijo están alcanzados por el Seguro de Garantía de los Depósitos (SEDESA), un régimen con financiamiento propio de las entidades financieras, que no depende del acceso del Tesoro al mercado de capitales.
Dicho de otro modo: el riesgo país te dice cuánto vas a cobrar en el futuro, no si vas a cobrar.
Una escala de referencia (actualizada)
| Rango | Lectura de mercado |
|---|---|
| Menos de 200 pb | Acceso pleno a financiamiento internacional barato. Nivel de Chile, Perú o Uruguay. |
| 200 a 400 pb | Zona de normalización. El país puede emitir deuda a costo razonable. |
| 400 a 700 pb | Acceso condicionado y caro. Donde estuvo Argentina entre julio y septiembre. |
| 700 a 1.000 pb | Financiamiento externo muy limitado. Donde está hoy (~930). |
| Más de 1.000 pb | El mercado descuenta escenarios de reestructuración. |
Para tener perspectiva histórica: en 2022 el índice superó los 2.000 puntos y durante la crisis de 2001-2002 pasó los 5.000. Los ~930 de hoy son altos frente al año pasado, pero lejos de los picos de crisis. Y el nivel que se repite como objetivo, perforar de forma sostenida los 400 puntos, quedó otra vez lejos.
Entonces, ¿qué hago con mis ahorros?
Nada de esto es una recomendación de inversión, pero sí son lecturas razonables del escenario:
- Si tenés un plazo fijo tradicional andando, no pasa nada. El capital y la tasa quedaron pactados el día que lo constituiste. Los movimientos del mercado de bonos no lo tocan.
- Al renovar, mirá la tasa real, no la nominal. La inflación de septiembre fue 1,9% y el dato de octubre sale a mediados de noviembre. Para empatar 1,9% mensual, un plazo fijo a 30 días necesita una TNA de unos 23%. Hacé la cuenta en la calculadora de plazo fijo.
- Comparar bancos importa más cuando hay volatilidad. Entre el banco que menos paga y el que más paga hay más de seis puntos de TNA. Revisá el ranking de tasas de hoy.
- Si te preocupa la inflación, el plazo fijo UVA ajusta por inflación, aunque exige inmovilizar 180 días o usar la variante precancelable.
- No decidas por un titular. El riesgo país puede bajar tan rápido como subió. Dividir los ahorros entre pesos con rendimiento, una parte dolarizada y un fondo de liquidez cubre la mayoría de los escenarios sin necesidad de adivinar hacia dónde va el índice.
Preguntas frecuentes
¿Quién calcula el riesgo país argentino?
JP Morgan, a través del índice EMBI+. Se actualiza en cada rueda del mercado en función del precio de los bonos soberanos argentinos emitidos en dólares.
¿Por qué el riesgo país subió tanto en octubre y noviembre?
Por una combinación de caída de los mercados globales, petróleo caro, incertidumbre política hacia las elecciones de 2027, menores compras de reservas del BCRA y vencimientos de deuda importantes el año próximo.
¿Un riesgo país más alto significa tasas de plazo fijo más altas?
Tiende a haber presión en esa dirección, pero la relación es indirecta y no inmediata. Las tasas dependen sobre todo de la política monetaria, la inflación y la liquidez del sistema.
¿Me conviene comprar bonos argentinos cuando el riesgo país sube?
Los bonos están más baratos y rinden más para quien compra ahora, pero ese rendimiento mayor es la compensación por un riesgo mayor: el precio puede seguir cayendo y no hay garantía de depósitos. Es un instrumento con lógica distinta a la del plazo fijo.
¿El riesgo país afecta al plazo fijo en dólares?
Indirectamente, por la liquidez y el crédito en moneda extranjera dentro del sistema. Las tasas de los plazos fijos en dólares se mueven más por el sistema local que por el EMBI.
¿Cuál fue el riesgo país más alto de la historia argentina?
Superó los 5.000 puntos en la crisis de 2001-2002 y los 2.000 en 2022.
Fuentes: JP Morgan (EMBI+) vía Infobae, El Cronista, El Destape y Moncloa (5 y 6 de noviembre de 2026); tasas de plazo fijo de tuplazofijo.com.ar al 4/11/2026; INDEC. Las cifras del riesgo país varían entre fuentes y a lo largo de la rueda: reverificar el valor el día de publicar. Este contenido es informativo y no constituye asesoramiento financiero.