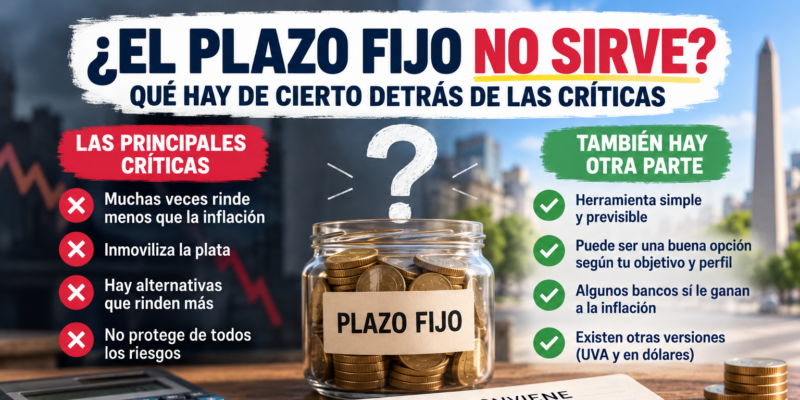
«El plazo fijo no sirve.» Es una de las frases más repetidas cuando se habla de ahorro e inversiones en Argentina, en redes, en la radio, en la televisión y en cualquier sobremesa. Algunos aseguran que siempre pierde contra la inflación. Otros dicen que hay alternativas mucho mejores o que dejar plata en un banco es un error.
Y tienen parte de razón. El plazo fijo muchas veces ofrece rendimientos bajos, inmoviliza los ahorros y no protege de todos los riesgos. Pero hay otra parte de la historia que suele quedar afuera: no todos los ahorristas buscan ganar lo máximo posible, ni todos pueden asumir los mismos riesgos.
Entonces, ¿el plazo fijo realmente no sirve, o estamos juzgando una herramienta por algo que nunca prometió hacer?
En esta nota analizamos las críticas, miramos los números de 2026 y explicamos cuándo puede ser una buena decisión y cuándo conviene buscar otra alternativa.
Aviso de transparencia: este es un sitio dedicado a los plazos fijos, así que tenemos una mirada propia; por eso mostramos los números en los dos sentidos.
La respuesta corta
- Las críticas tienen una base real. El plazo fijo tradicional a veces rinde menos que la inflación, inmoviliza la plata y hay alternativas que rinden más o dan más liquidez.
- Pero casi siempre se lo juzga por lo que no promete. No es una inversión para ganarle a todo; es una herramienta de ahorro simple y previsible.
- Depende del banco y del mes. En agosto de 2026 le ganaron a la inflación los bancos que pagaban más de 20,68% TNA; en julio, ninguno; en septiembre, solo los de tasa más alta.
- Perder unas décimas contra la inflación en un mes puede ser un costo aceptable a cambio de previsibilidad. Hacerlo durante años es otra historia: para conservar ahorros a largo plazo, el tradicional no suele ser lo mejor.
- Existen otras versiones: el UVA, que ajusta por inflación, y el plazo fijo en dólares, que a un año paga entre 2,7% y 4,5% según el banco.
- Es una herramienta, no una religión. Hay momentos para usarla y momentos para no.
Las críticas más comunes: cuáles son ciertas y cuáles exageradas
Detrás de cada frase hay una razón. Casi todas tienen algo de cierto, y casi todas omiten algo.
«Pierde contra la inflación»
Por qué se dice: la inflación argentina es alta y muchas veces la tasa del plazo fijo queda cerca o por debajo.
Qué hay de cierto: en julio de 2026 ningún banco le ganó, y en septiembre solo los de tasa más alta.
Qué se omite: depende del banco y del mes; en agosto las tasas más altas sí le ganaron. Los números, más abajo.
«No te cubre si sube el dólar»
Por qué se dice: muchos ahorran pensando en el dólar, y cada devaluación deja la sensación de que los pesos «perdieron».
Qué hay de cierto: el plazo fijo en pesos no es una cobertura cambiaria.
Qué se omite: existen el UVA y el plazo fijo en dólares, y el dólar no siempre sube: en octubre de 2026 la brecha entre el oficial y el blue es casi nula.
«Hay cosas que rinden más»
Por qué se dice: existen alternativas (fondos, bonos, acciones, etc) que en algunos momentos pagan más.
Qué hay de cierto: a veces la brecha es de varios puntos.
Qué se omite: «rinde más» casi siempre trae algo a cambio: abrir una cuenta en otro lado, aceptar que el precio varía o entender un producto nuevo. Y suele compararse contra el mejor caso, no contra el promedio.
«Es para los que no saben»
Por qué se dice: quien invierte con experiencia tiende a ver el plazo fijo como el nivel básico.
Qué hay de cierto: es la herramienta más simple.
Qué se omite: que simple no es sinónimo de malo. Para mucha gente, no tener que saber nada más es justamente la ventaja.
«Tenés la plata atrapada»
Por qué se dice: en el plazo fijo tradicional no podés retirar antes del vencimiento.
Qué hay de cierto: es una limitación real, sobre todo frente a billeteras y fondos con liquidez diaria.
Qué se omite: para plata con fecha de uso (un alquiler, una cuota, una matrícula), que no esté a mano ayuda a no gastarla antes de tiempo. Y que existen opciones precancelables.
¿Por qué se habla tan mal del plazo fijo?
Más allá de cada frase, hay razones de fondo.
- Es la herramienta más visible. Cuando la inflación se acelera o una tasa baja, lo primero que aparece en la conversación es lo que todos conocen.
- Se compara con el mejor caso, mirado hacia atrás. Es fácil decir, después, que tal activo rindió más. En el momento de decidir, nadie sabía cuál iba a ser el ganador.
- Se mide el rendimiento, no la tranquilidad. Una tabla de tasas no muestra lo que vale no ver caer el precio del ahorro.
- Muchos consejos parecen dirigidos a otro perfil. Gran parte de lo que circula en redes y medios parece pensado para gente con más conocimiento, más capital o más tolerancia al riesgo. Es una impresión, no un dato, pero ayuda a entender por qué el plazo fijo suena «poco» desde ahí.
- «No sirve» viaja más rápido que «depende». Las frases contundentes se comparten más que los matices.
- La memoria de los períodos malos. Hubo etapas en que la tasa quedó muy por debajo de la inflación, y esa experiencia dejó una marca que se repite aunque las condiciones hayan cambiado.
- Hay más competencia que antes. Billeteras, fondos y plataformas ofrecen alternativas con liquidez diaria y una experiencia muy cómoda. Es competencia sana, y la miramos más abajo.
No todo el mundo quiere convertirse en inversor
Hay personas que disfrutan analizando acciones, bonos y mercados, y otras que simplemente quieren guardar sus ahorros, ganar algunos intereses y seguir con su vida. Alguien puede tener un trabajo, una familia y mil responsabilidades, y querer que el dinero reservado para un objetivo genere intereses hasta que lo necesite. No es ignorancia financiera: es una decisión sobre cuánto tiempo, esfuerzo y riesgo se está dispuesto a asumir. Ninguna de las dos decisiones es necesariamente incorrecta. El error es asumir que todos tenemos los mismos objetivos, conocimientos, tiempo disponible y tolerancia al riesgo.
¿Realmente pierde contra la inflación? Los números de 2026
Un plazo fijo a 30 días le gana a la inflación si su TNA supera «inflación mensual × 365 / 30». Con las inflaciones de 2026:
| Mes | Inflación mensual | TNA que hacía falta para empatar | Qué pasó |
|---|---|---|---|
| Julio | 2,1% | Más de 25,5% | Ningún banco le ganó |
| Agosto | 1,7% | 20,68% | Le ganaron los bancos que pagaban más que eso, hasta 24% |
| Septiembre | 1,9% | 23,12% | Solo las tasas más altas (23,5%) empataron o ganaron por poco |
| Octubre (proyección del REM) | 1,7% | 20,7% | Dependerá del banco; la proyección es una expectativa, no un dato |
Con $1.000.000 a 30 días, el resultado concreto frente a la inflación es:
| Escenario | Mejor tasa (24%) | Promedio del sistema (21,99%) | Banco de tasa baja (17%) |
|---|---|---|---|
| Inflación de 1,9% (septiembre) | +$726 | −$926 | −$5.027 |
| Inflación de 1,7% (proyección octubre) | +$2.726 | +$1.074 | −$3.027 |
Cómo leer estas tablas:
- Usamos la inflación del mes calendario como referencia para un depósito de 30 días. Es una aproximación educativa: no equivale necesariamente a la inflación de los 30 días exactos de una colocación.
- El promedio del sistema (21,99% TNA) es el dato de plazo fijo a 30 días informado por el BCRA el 22 de octubre. Tiene una metodología distinta a la de nuestro ranking de tasas y no representa lo que recibe cada ahorrista: los bancos grandes pagaban entre 16% y 21%.
- La inflación interanual de septiembre fue de 33,4% (INDEC). Sin impuestos ni comisiones.
Lo que enseñan los números: el resultado depende más del banco y del mes que de la herramienta en sí. Entre la tasa más alta (24%) y la más baja del ranking de mediados de octubre (16%) hay unos $6.500 por mes por cada millón. Pero hay una aclaración importante: perder unas décimas contra la inflación durante un mes puede ser un costo aceptable a cambio de previsibilidad; hacerlo de manera sostenida durante años acumula una pérdida de poder adquisitivo considerable. Por eso el plazo fijo tradicional puede funcionar muy bien para objetivos de corto plazo sin ser necesariamente la mejor opción para conservar ahorros a largo plazo.
¿Qué pesa más: rendimiento, riesgo o disponibilidad?
No hay una respuesta universal. Depende de para qué es la plata y cuándo la necesitás.
Perder poder adquisitivo vs. arriesgarse a perder parte de los ahorros
Si un plazo fijo rinde menos que la inflación, sí perdés poder adquisitivo, aunque cobres más pesos de los que pusiste. No lo vamos a minimizar. La pregunta es qué estás dispuesto a arriesgar a cambio de buscar más.
Un ejemplo ilustrativo (no una proyección): el plazo fijo promedio rinde 1,81% en 30 días contra una inflación de 1,9%, una diferencia de una décima. Un instrumento de riesgo, en cambio, puede subir o bajar 10% en un período: tus $1.000.000 podrían pasar a ser $900.000.
- Para quien tiene un colchón grande, un horizonte largo y capacidad de soportar fluctuaciones, puede tener sentido buscar un rendimiento superior.
- Para quien necesita esos ahorros dentro de un mes (el alquiler, una operación, una matrícula), una caída del capital puede ser mucho más problemática que resignar una pequeña parte del poder adquisitivo.
Tampoco la alternativa es siempre «acciones»: existen opciones más conservadoras, como los fondos de liquidez, con riesgos y características distintas. Y el plazo fijo no elimina todos los riesgos: existe el riesgo de la entidad financiera, el seguro de depósitos cubre hasta un tope (consultá el monto vigente en el BCRA y en nuestras preguntas frecuentes), la inflación puede superar la tasa y, según la moneda, hay riesgo cambiario. Lo que sí hace el plazo fijo tradicional es permitir conocer de antemano el rendimiento nominal y evitar las fluctuaciones diarias del precio de mercado.
Disponibilidad: la competencia de billeteras y fondos money market
Aquí está parte de la competencia. Las cuentas remuneradas de las billeteras virtuales y los fondos comunes de inversión (FCI) de money market ofrecen liquidez diaria: la plata está disponible en cualquier momento. Con datos de mediados de octubre de 2026, relevados por la prensa financiera:
| Opción | TNA aproximada (octubre 2026) | Qué hay que saber |
|---|---|---|
| Cuentas remuneradas de billeteras | 19% a 24% | Varias tienen tope de saldo (por ejemplo, $1.000.000) y la tasa más alta suele exigir requisitos |
| FCI money market (billeteras y plataformas) | Alrededor de 19% a 22% (estimada) | La tasa varía todos los días; no es un depósito y no tiene seguro de depósitos |
| Plazo fijo en los bancos grandes | 16% a 21% | Tasa pactada, sin tope, pero la plata queda inmovilizada |
| Plazo fijo en los bancos que más pagan | Hasta 24% | Tasa pactada y plata inmovilizada; revisar condiciones y topes |
En general, las billeteras y los money market rinden menos que los mejores plazos fijos y quedan en un nivel parecido al de los plazos fijos de los bancos grandes. Su ventaja no está en la tasa sino en la liquidez. Si buscás la mayor tasa y podés dejar la plata quieta, el plazo fijo de un banco que pague bien suele ganar. Si necesitás disponibilidad, vale la pena resignar algunos puntos. Son herramientas que se complementan: muchos ahorristas usan una billetera o un money market para lo que puede hacer falta hoy y el plazo fijo para lo que tiene fecha y destino.
Cuándo conviene un plazo fijo y cuándo elegir otra alternativa
| Suele servir cuando… | Conviene mirar otra alternativa cuando… |
|---|---|
| Tenés un gasto en pesos con fecha (alquiler, cuota, matrícula, viaje) | Necesitás la plata disponible todos los días |
| Querés conocer de antemano cuánto vas a cobrar | Ahorrás a muchos años y querés conservar poder adquisitivo |
| No querés lidiar con precios que suben y bajan | Tus gastos son en dólares y esperás que el tipo de cambio suba |
| Querés separar el ahorro del gasto | Tenés conocimiento y tolerancia al riesgo y buscás más rendimiento |
| Comparaste y elegiste un banco con buena tasa | Dejarías la plata en un banco de tasa muy baja sin comparar |
Las tres versiones del plazo fijo
- Tradicional en pesos: tasa fija pactada, ideal para objetivos en pesos y a corto plazo. Hay una guía de tipos de plazo fijo con las variantes.
- UVA: el capital se ajusta por el CER, un índice que replica la inflación con rezago, y al vencimiento cobrás el capital actualizado más el interés. Está pensado para proteger el poder adquisitivo en plazos de 90 días o más. Es una cobertura, no una garantía de ganancia, y si la inflación baja, el tradicional puede rendir más. Mirá las tasas UVA y la explicación del plazo fijo UVA.
- En dólares: otra lógica. En un relevamiento de la prensa financiera de septiembre de 2026, a 365 días algunos bancos pagaban entre 2,7% y 4,5% anual (Banco Nación, hasta 4,5% por canal electrónico; Banco Provincia, 4,25%; Banco Macro, 3,5%), contra 1% a 1,5% a 30 días. No es una gran rentabilidad, pero para dólares que ya tenés y no vas a usar en un año es mejor que dejarlos quietos. Las tasas cambian: mirá siempre las tasas en dólares actualizadas y la guía del plazo fijo en dólares.
Otras opciones, como las LECAP, los bonos CER, los CEDEAR o el dólar, pueden rendir más o cubrir otros riesgos, pero piden algo a cambio: cuenta en un broker, tolerar que el precio varíe o aceptar riesgo de pérdida. Para el dilema entre pesos y dólares y entre otros instrumentos, podés simular tus números en el simulador de plazo fijo y en la calculadora.
Algunas pautas para usar bien el plazo fijo si decidís hacerlo: comparar la tasa antes de depositar, ponerle fecha y destino a cada colocación, armar una escalera de vencimientos si necesitás liquidez mensual, repartir entre bancos si el monto es grande y mirar la tasa real y no solo la nominal.
Conclusión: el problema no es el plazo fijo, sino qué esperamos de él
Criticar al plazo fijo por no ser la inversión más rentable es tan equivocado como recomendarlo para cualquier objetivo. Se habla mal de él porque es la herramienta más visible, porque a veces rinde menos que la inflación, porque hay alternativas cómodas que compiten y porque «no sirve» viaja más rápido que «depende». Pero detrás de las críticas hay una confusión: se lo juzga como si fuera una inversión sofisticada, cuando es una herramienta de ahorro simple y previsible.
Sirve para guardar plata con un destino, conociendo de antemano el rendimiento y sin lidiar con el precio de mercado. No sirve tanto para proteger ahorros a muchos años ni para quien necesita disponibilidad diaria. La clave no es si «sirve» o «no sirve», sino elegir la herramienta correcta para tu objetivo, comparar la tasa antes de depositar y no esperar de ella lo que no promete.
Este contenido es informativo y no constituye asesoramiento financiero. Las tasas, la inflación y los rendimientos cambian; los datos corresponden a las fechas indicadas. Los intereses son brutos y se calculan como capital × TNA × días / 365. Las tasas de billeteras, fondos y plazos fijos en dólares son relevamientos de la prensa financiera y pueden variar.