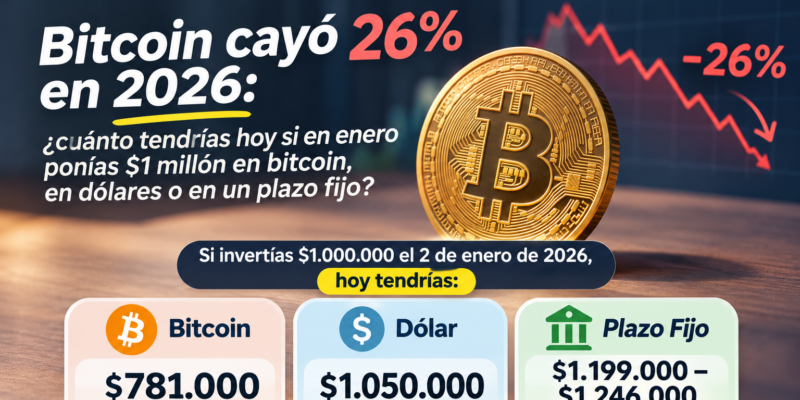
El fin de semana bitcoin volvió a perforar los USD 65.000. Cayó 14% en siete días, 20% en un mes y ya está 26% por debajo del precio con el que arrancó el año. Contra su máximo histórico de octubre de 2025 (USD 126.149), la baja es de 48%: perdió casi la mitad de su valor.
Cada vez que pasa algo así aparecen las dos preguntas de siempre: ¿me conviene comprar ahora que está barato? ¿o mejor me quedo con el plazo fijo?
Antes de responder, hicimos la cuenta que casi nadie hace: cuánto tendrías hoy, en pesos, si el 2 de enero de 2026 hubieras puesto $1 millón en cada opción.
El resumen en 30 segundos
- Bitcoin: pasó de USD 87.508 (1 de enero) a USD 65.059 (15 de noviembre). Medido en pesos, $1.000.000 se convirtió en unos $781.000: una pérdida de 22%.
- Dólar oficial: de $1.495 a $1.570 en el Banco Nación. $1.000.000 hoy vale $1.050.000 (+5%).
- Plazo fijo tradicional renovado cada 30 días: entre $1.199.000 y $1.246.000, según si lo hiciste en un banco grande o en uno de los que mejor pagan.
- La vara: la inflación de enero a octubre fue de 26,3%. Para mantener el poder de compra, tu millón tendría que valer hoy unos $1.263.000. Ninguno de los tres llegó, pero el plazo fijo quedó cerca y bitcoin muy lejos.
- La lección: no es que bitcoin sea «malo» y el plazo fijo «bueno». Son herramientas para cosas distintas. El problema es usar plata que vas a necesitar pronto en un activo que puede perder la mitad en un año.
Cuánto cayó bitcoin en 2026
Bitcoin terminó 2025 lejos de su récord y en 2026 siguió en una montaña rusa. Estos son los cierres mensuales del año:
| Mes | Cierre (USD) | Variación mensual |
|---|---|---|
| 1 de enero (apertura) | 87.508 | — |
| Enero | 78.621 | −10,2% |
| Febrero | 66.996 | −14,8% |
| Marzo | 68.233 | +1,8% |
| Abril | 76.304 | +11,8% |
| Mayo | 73.580 | −3,6% |
| Junio | 58.559 | −20,4% |
| Julio | 62.814 | +7,3% |
| Agosto | 78.549 | +25,1% |
| Septiembre | 83.554 | +6,4% |
| 15 de noviembre | 65.059 | −22% desde fin de septiembre |
Fuentes: Cripto247, informe de evolución del precio de bitcoin en 2026 (datos hasta el 17/10/2026); DiarioBitcoin, precio al 15/11/2026.
Mirá lo que pasó en apenas cinco meses: de USD 58.559 a fin de junio a USD 83.554 a fin de septiembre (+43%), y de ahí otra vez a USD 65.000 en seis semanas (−22%). Quien compró en el pico de septiembre, entusiasmado por la suba, ya perdió más de una quinta parte. Quien compró en junio, todavía gana. El mismo activo, en el mismo año, dio resultados opuestos según el día en que entraste.
¿Por qué cae ahora? Los analistas mencionan liquidaciones de posiciones apalancadas durante el fin de semana y las expectativas de que la Reserva Federal de Estados Unidos suba las tasas, lo que le quita atractivo a los activos de riesgo. Ninguna de esas explicaciones permite saber qué va a pasar la semana que viene, y ese es justamente el punto.
La comparación: $1 millón el 2 de enero de 2026
Supuestos del cálculo: el 2 de enero compraste bitcoin o dólares al tipo de cambio oficial del Banco Nación ($1.495) o hiciste un plazo fijo a 30 días y lo renovaste con intereses todos los meses hasta hoy (318 días).
| Dónde pusiste $1.000.000 | Cuánto vale hoy (aprox.) | Variación en pesos | ¿Le ganó a la inflación (26,3%)? |
|---|---|---|---|
| Plazo fijo en un banco de los que más pagan (de 28% a 24% TNA) | $1.246.000 | +24,6% | Casi: quedó 1,7 puntos abajo |
| Plazo fijo en un banco grande (de 23,5% a 19,25% TNA) | $1.199.000 | +19,9% | No |
| Dólares al oficial | $1.050.000 | +5,0% | No |
| Bitcoin | $781.000 | −21,9% | No, y perdió en pesos nominales |
| Lo que necesitabas para empatar con la inflación | $1.263.000 | +26,3% | — |
Cálculo propio. Bitcoin: USD 87.508 el 1/1/2026 y USD 65.059 el 15/11/2026, convertido al dólar oficial del Banco Nación ($1.495 el 2/1/2026 y $1.570 el 13/11/2026). Plazo fijo: tasas a 30 días de enero (iProUP, 9/1/2026) y de noviembre (BCRA vía El Destape, 13/11/2026), con una tasa promedio estimada para el año de 21% en bancos grandes y 25,5% en los que mejor pagan. Inflación: INDEC, enero-octubre 2026. Las cifras son aproximadas y no incluyen comisiones de compra de cripto ni el spread del dólar.
Tres cosas para destacar:
1. Bitcoin perdió incluso en pesos. No hablamos de perder contra la inflación: el saldo en pesos es menor que el que pusiste. Como el dólar oficial subió solo 5% en el año, la caída de bitcoin en dólares se trasladó casi entera a los pesos.
2. El plazo fijo no le ganó a la inflación, pero estuvo cerca. Con la inflación de 2026 por encima de lo que se esperaba en enero, el plazo fijo tradicional quedó entre 1,7 y 6,4 puntos abajo según el banco. El plazo fijo UVA, que ajusta por inflación, fue la opción que sí la empató o superó. Lo analizamos en plazo fijo UVA en noviembre de 2026.
3. El banco importó tanto como el instrumento. Entre el plazo fijo de un banco grande y el de uno de los que más pagan hay $47.000 de diferencia por cada millón. Podés comparar en tasas de plazo fijo hoy.
¿Y si hubieras entrado en otro momento?
La ventana de medición cambia todo, sobre todo con bitcoin. Con los mismos datos, así le fue a quien compró USD 1.000 de bitcoin en distintos momentos:
| Si compraste USD 1.000 de bitcoin… | Precio de compra | Hoy valen | Resultado |
|---|---|---|---|
| En el récord (6/10/2025) | USD 126.149 | USD 516 | −48% |
| El 1 de enero de 2026 | USD 87.508 | USD 743 | −26% |
| A fin de septiembre de 2026 | USD 83.554 | USD 779 | −22% |
| A fin de junio de 2026 (el piso del año) | USD 58.559 | USD 1.111 | +11% |
Cálculo propio con precios de cierre mensuales de Cripto247 y precio al 15/11/2026 de DiarioBitcoin. No incluye comisiones.
Ojo con la matemática de la recuperación: si un activo cae 48%, para volver al punto de partida no necesita subir 48%, sino 94%. Por eso una caída grande pesa tanto en el resultado de largo plazo.
Bitcoin y plazo fijo no compiten por lo mismo
Poner bitcoin y plazo fijo en la misma tabla sirve para dimensionar, pero no son alternativas equivalentes. Cumplen funciones distintas:
| Plazo fijo tradicional | Bitcoin | |
|---|---|---|
| Qué sabés el día que entrás | Cuánto vas a cobrar exactamente | Nada sobre el precio futuro |
| Peor mes de 2026 | +1,6% a +2,3% | −20,4% (junio) |
| Garantía | Seguro de depósitos de SEDESA hasta $25 millones por persona y banco | Ninguna |
| Liquidez | Al vencimiento (o antes si es precancelable) | Inmediata, pero al precio del momento |
| Impuesto a las Ganancias | Exento para personas humanas | Las ganancias por venta pagan impuesto cedular |
| Bienes Personales | Exento | Computa como bien |
| Horizonte razonable | 30 días a 1 año | Varios años |
El plazo fijo es para la plata que tiene fecha: el alquiler de marzo, las vacaciones, el colchón para imprevistos. Bitcoin, si te interesa, es para una porción chica de plata que no vas a necesitar en años y que podrías ver caer a la mitad sin que te cambie la vida. Lo que sale mal es mezclar las dos cosas: poner en cripto el dinero de las vacaciones porque «está barato».
Sobre los impuestos: el tratamiento de las criptomonedas tiene matices según cómo y dónde las tengas. Si tenés posiciones relevantes, consultalo con un contador. Para el plazo fijo, lo explicamos en impuestos del plazo fijo.
Entonces, ¿conviene comprar bitcoin ahora que bajó?
Nadie lo sabe, y desconfiá de quien te lo asegure en cualquier sentido. Lo que sí se puede hacer es ordenar la decisión con algunas preguntas:
- ¿Ya tenés resuelto lo básico? Sin deudas caras (la tarjeta cobra casi 8% por mes, como vimos en pagar el mínimo de la tarjeta) y con un fondo de emergencia de tres a seis meses de gastos en algo líquido y seguro.
- ¿Es plata que no vas a tocar en cuatro o cinco años? Si la respuesta es no, quizas bitcoin no sea el lugar.
- ¿Qué porcentaje de tus ahorros representa? Muchos planificadores sugieren que los activos muy volátiles sean una porción pequeña del total, del orden de un dígito.
- ¿Podrías ver una caída de 50% sin vender? 2026 lo mostró: quien vendió en junio por miedo se perdió la suba de 43% del trimestre siguiente, y quien compró en septiembre por entusiasmo hoy pierde 22%.
- ¿Sabés cuánto te cuesta entrar y salir? En las plataformas locales, la diferencia entre precio de compra y venta, más las comisiones, puede llevarse varios puntos ida y vuelta.
Si después de esas preguntas decidís entrar, una estrategia habitual para no depender del «día justo» es comprar de a poco (por ejemplo, un monto fijo por mes) en lugar de todo junto. Y el resto, la plata con fecha, puede seguir trabajando en un plazo fijo o un FCI. Si querés ver cuánto rinde esa parte, probá la calculadora de plazo fijo o la de reinversión.
Preguntas frecuentes
¿Cuánto cayó bitcoin en 2026?
Al 15 de noviembre de 2026, bitcoin cotizaba en torno a USD 65.000, unos 26% por debajo de los USD 87.508 con los que abrió el año y 48% por debajo de su máximo histórico de USD 126.149 (octubre de 2025).
¿Qué rindió más en 2026, bitcoin o el plazo fijo?
El plazo fijo. $1 millón en plazo fijo renovado desde enero vale hoy entre $1,2 y $1,25 millones según el banco; en bitcoin, unos $781.000. Ojo: en otros años la comparación dio al revés, y en ventanas más largas bitcoin tuvo subas muy grandes. Por eso no sirve elegir mirando solo el último año.
¿El plazo fijo le ganó a la inflación en 2026?
El tradicional, no del todo: con 26,3% de inflación entre enero y octubre, quedó entre 1,7 y 6,4 puntos abajo según el banco. El plazo fijo UVA, que ajusta por inflación, sí la acompañó.
¿Bitcoin está protegido como un plazo fijo?
No. Los depósitos a plazo fijo en pesos y en dólares tienen la garantía de SEDESA hasta $25 millones por persona y por banco. Las criptomonedas no tienen ningún seguro: si el precio baja o la plataforma tiene problemas, no hay garantía.
¿Conviene sacar la plata del plazo fijo para comprar bitcoin barato?
Depende de para qué es esa plata. Si tiene un destino en los próximos meses, no tiene sentido exponerla a un activo que cayó 20% en un mes. Si es un excedente que no vas a usar en años, puede ser una decisión razonable para una parte pequeña, sabiendo que puede seguir bajando. No es una recomendación de inversión.
Conclusión
Bitcoin cerró la segunda semana de noviembre en USD 65.000, con una caída de 26% en el año y de 48% desde su récord. Medido en pesos, $1 millón puesto en enero hoy vale unos $781.000, contra $1,05 millones en dólares y entre $1,2 y $1,25 millones en un plazo fijo renovado cada mes. Ninguna de las tres opciones le ganó a la inflación de 26,3%, pero la diferencia entre «quedar cerca» y «perder un quinto del capital» es enorme. La conclusión no es que haya que huir de las criptomonedas, sino que cada peso necesita su herramienta: la plata con fecha, en instrumentos con rendimiento conocido como el plazo fijo; la plata de largo plazo y que podés perder, si querés, en activos de riesgo. Para ver cuánto te paga hoy cada banco, entrá a plazos fijos hoy o simulá tu caso en el simulador. Este contenido es informativo y no constituye asesoramiento financiero.