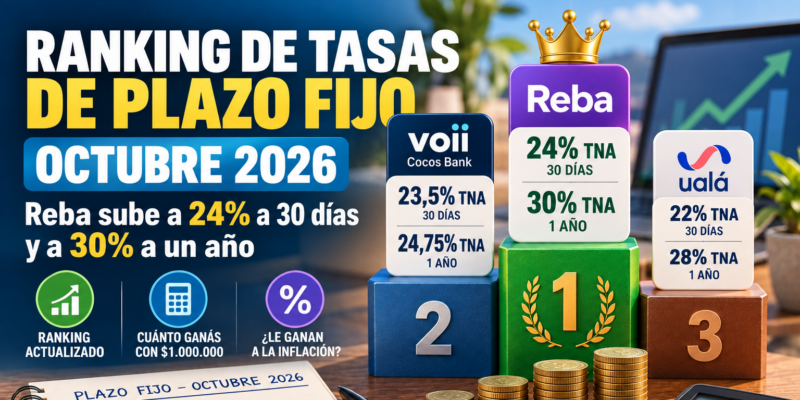
El podio de tasas de plazo fijo cambió esta semana. Reba subió a 24% TNA a 30 días y se ubica primera del ranking, desplazando a Banco Voii (23,5%) (Cocos Bank), que venía liderando entre las entidades que informan al BCRA. A un año, Reba también encabeza con 30% TNA, por encima del 28% de Ualá. Acá va el ranking completo del 15 de octubre de 2026, cuánto ganás con $1.000.000 y si estas tasas le ganan a la inflación. Para ver las tasas en tiempo real, usá plazos fijos hoy.
La respuesta corta
- Más alta a 30 días: Reba, 24% TNA. Con $1.000.000 ganás $19.726 en un mes.
- Segundo puesto: Banco Voii (y Banco CMF), 23,5% TNA, $19.315 por $1.000.000. La diferencia con Reba es de apenas $411 por mes.
- A un año: Reba 30% TNA contra 28% de Ualá. Sobre $1.000.000, la diferencia es de $20.000 en doce meses.
- Entre los diez bancos más grandes: Banco Provincia lidera con 21% (clientes) y 22% (no clientes). El resto va de 16% a 19,5%.
Quiénes pelean el primer puesto
La noticia de fondo es que las entidades más chicas y digitales siguen compitiendo por tasa mientras la mayoría de los bancos grandes se mantiene en 16-20%. Un reconocimiento para quienes compiten con tasa:
- Reba marca hoy el techo de la tabla con 24% a 30 días y publica 30% a un año. Es una compañía financiera (no un banco) regulada por el BCRA.
- Banco Voii (será Cocos Bank cuando se apruebe el nombre) venía liderando con 23,5% y sigue a solo 0,5 punto de la cima. Que un banco de su tamaño pelee la punta frente a entidades mucho más grandes es una buena noticia para el ahorrista.
- Ualá ofrece una escalera de tasas que mejora con el plazo: 22% a 30 días, 23% a 90, 25% a 180, 27% a 270 y 28% a 365 días. Su fuerte es la simplicidad: se constituye desde la app, las 24 horas, sin costo de mantenimiento.
Ninguna es mejor para todos: depende del plazo que necesitás, de cuánta plata movés y de cuánto te importe el respaldo. Más abajo lo desarmamos.
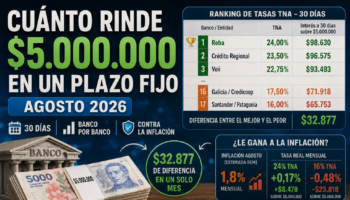
Ranking de tasas a 30 días (15 de octubre de 2026)
Interés calculado con la fórmula del plazo fijo tradicional (capital × TNA × 30 / 365) sobre $1.000.000. Son tasas informadas al BCRA y publicadas por los bancos para canal electrónico; cambian todos los días y varían según el monto y si sos cliente o no.
| # | Entidad | TNA 30 días | Interés por $1.000.000 | Rendimiento mensual |
|---|---|---|---|---|
| 1 | Reba | 24% | $19.726 | 1,97% |
| 2 | Banco Voii / Banco CMF | 23,5% | $19.315 | 1,93% |
| 3 | Banco Bica / Del Sol / Meridian | 23% | $18.904 | 1,89% |
| 4 | BiBank | 22,5% | $18.493 | 1,85% |
| 5 | Ualá | 22% | $18.082 | 1,81% |
| 6 | Banco Provincia (no clientes) | 22% | $18.082 | 1,81% |
| 7 | Banco Provincia (clientes) | 21% | $17.260 | 1,73% |
| 8 | Banco Provincia de Córdoba (Bancor) | 20,8% | $17.096 | 1,71% |
| 9 | Banco Macro | 19,5% | $16.027 | 1,60% |
| 10 | Banco Nación | 19,25% | $15.822 | 1,58% |
| 11 | BBVA | 19% | $15.616 | 1,56% |
| 12 | Banco Credicoop | 18,5% | $15.205 | 1,52% |
| 13 | Banco Galicia | 18,25% | $15.000 | 1,50% |
| 14 | ICBC | 18,1% | $14.877 | 1,49% |
| 15 | Banco Ciudad | 17% | $13.973 | 1,40% |
| 16 | Banco Santander | 16,5% | $13.562 | 1,36% |
| 17 | Banco Patagonia | 16% | $13.151 | 1,32% |
Entre el primero y el último hay $6.575 por mes por cada millón. Para otros montos, la calculadora de plazo fijo hace la cuenta en segundos, y el ranking completo se actualiza a diario.
A un año: Reba 30%, Ualá 28%
Si podés inmovilizar la plata 365 días, el panorama cambia:
| Plazo | Reba | Ualá |
|---|---|---|
| 30 días | 24% | 22% |
| 1 año | 30% | 28% |
| Interés en 12 meses sobre $1.000.000 | $300.000 | $280.000 |
A un año no hay reinversión mensual: la TNA coincide con la TEA, así que $1.000.000 se convierten en $1.300.000 con Reba o en $1.280.000 con Ualá. Esa tasa te la fijan hoy, pero el costo es que no podés tocar la plata. Ualá aclara en su sitio que el plazo fijo tradicional no se puede cancelar antes del vencimiento, y lo mismo vale para la mayoría de los plazos fijos tradicionales.
La curva de Ualá es ordenada y fácil de entender: cuanto más plazo, más tasa. Reba, por su parte, publica la tasa más alta en los dos extremos: 30 días y un año. Si querés evaluar un plazo largo contra la inflación, mirá también el plazo fijo UVA y las tasas UVA.
Un matiz: a 60 y 90 días hay otros líderes
A 60 y 90 días, Reba también lidera. Su curva sube con el plazo: paga 24% a 30 días, 25% a 60 y 26% a 90. Banco Meridian mantiene 23% en los tres plazos, así que es una buena opción si buscás una tasa pareja. Banco Macro paga 19,5% a 30 días, 20% a 60 y 90, y llega a 21,5% a un año. Si no necesitás la plata en un mes, comparar por plazo antes de decidir puede mejorar tu rendimiento. Una escalera de plazos fijos permite combinar tasas y tener vencimientos escalonados.
¿Le ganan a la inflación?
El INDEC informó una inflación de septiembre de 1,9% mensual. Para empatarla, un plazo fijo a 30 días necesita una TNA de aproximadamente 23,1% (1,9% × 365 / 30).
| Entidad | TNA | Rendimiento mensual | vs. inflación 1,9% |
|---|---|---|---|
| Reba | 24% | 1,97% | Le gana por 0,07 puntos |
| Banco Voii | 23,5% | 1,93% | Le gana por 0,03 puntos |
| Meridian / Bica / Del Sol | 23% | 1,89% | Empata (0,01 puntos por debajo) |
| Ualá | 22% | 1,81% | Pierde 0,09 puntos |
| Banco Provincia | 21% | 1,73% | Pierde 0,17 puntos |
| Banco Nación | 19,25% | 1,58% | Pierde 0,32 puntos |
| Banco Patagonia | 16% | 1,32% | Pierde 0,58 puntos |
Solo Reba y Voii le ganan a la inflación de septiembre a 30 días, y por poco. Esto no garantiza nada hacia adelante: la inflación de octubre puede ser distinta, y por eso conviene seguir el análisis banco por banco del dato de septiembre.
Tasa alta, pero ¿y el respaldo?
Una tasa más alta no es gratis. Antes de concentrar plata en una entidad, mirá estos puntos:
- Seguro de depósitos. Los depósitos en entidades financieras reguladas están cubiertos por el seguro hasta un tope por persona y por entidad. Verificá el monto vigente y que la entidad esté incluida.
- Condiciones. Algunas tasas valen solo para ciertos montos, plazos puntuales o canal online.
- Diversificar. Repartir el capital entre dos o tres entidades reduce el riesgo y te permite aprovechar las mejores tasas de cada plazo.
- Liquidez. Un plazo fijo tradicional no se cancela antes. Si podés necesitar la plata, mirá el plazo fijo precancelable.
Más preguntas comunes en preguntas frecuentes.
Cómo aprovechar el ranking
- Compará antes de renovar. La renovación automática repite la tasa del día y puede dejarte por debajo del mercado.
- Pensá en el plazo. A 30 días mandan Reba y Voii; a 60-90 días aparecen Meridian y Macro; a un año, Reba y Ualá.
- Hacé la cuenta con tu monto. Probalo con el simulador.
- No dejes la plata quieta. Con inflación de 1,9%, $1.000.000 en una cuenta sin interés pierden unos $19.000 de poder de compra por mes.
Preguntas frecuentes
¿Quién paga la tasa más alta de plazo fijo hoy?
A 30 días, Reba con 24% TNA, seguida de Banco Voii y Banco CMF con 23,5%. A un año, Reba con 30% y Ualá con 28%.
¿Reba es un banco?
Es una compañía financiera. Su actividad está regulada por el BCRA, aunque no es un banco. Verificá en el sitio de la entidad y del BCRA las condiciones y la cobertura del seguro de depósitos.
¿Conviene un plazo fijo a un año al 28-30%?
Fija la tasa por doce meses, pero inmoviliza el dinero y no ajusta por inflación. Si la inflación anual supera la tasa, pierde poder de compra. Compará con el plazo fijo UVA.
¿Estas tasas siguen vigentes mañana?
No necesariamente. Cambian a diario. Mirá siempre plazos fijos hoy antes de constituir.
Conclusión
Reba es hoy la tasa más alta a 30 días (24%) y a un año (30%), con Banco Voii pisándole los talones (23,5%) y Ualá como la gran opción para plazos largos (28% a 365 días). Los tres empujan el mercado hacia arriba, y eso ayuda a cualquier ahorrista. Elegí por plazo, mirá el respaldo y condiciones, y comparalo todo antes de renovar en la calculadora.