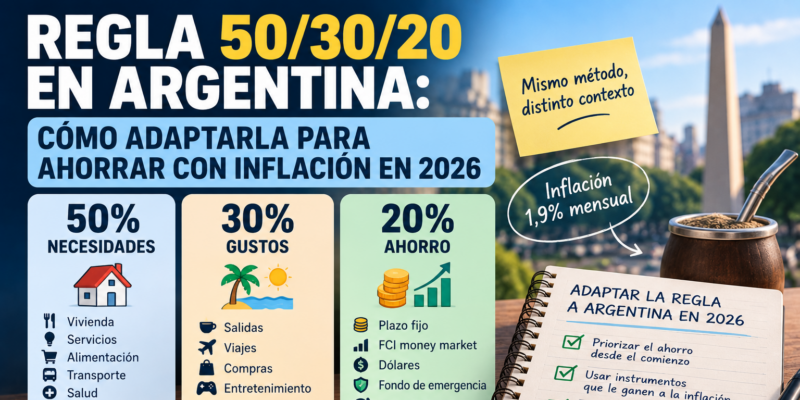
La regla 50/30/20 es probablemente el método de presupuesto personal más famoso del mundo: destinar el 50% de tus ingresos a necesidades, el 30% a gustos y el 20% al ahorro. La popularizó la senadora estadounidense Elizabeth Warren y funciona muy bien… en países con inflación del 3% anual.
En Argentina, con una inflación que en septiembre de 2026 fue del 1,9% mensual (33,4% interanual y 23,6% acumulada en lo que va del año) y un mercado que espera cerca del 30% para todo el año, aplicar la regla tal cual viene de fábrica es un error. Pero adaptada al contexto local, sigue siendo una de las herramientas más simples y efectivas para ordenar tus finanzas. Veamos cómo.
Qué es la regla 50/30/20
La idea es dividir tu ingreso neto mensual (lo que efectivamente cobrás) en tres partes:
- 50% necesidades: alquiler, expensas, comida, transporte, servicios, salud, educación. Todo lo que no podés dejar de pagar.
- 30% gustos: salidas, streaming, ropa que no necesitás, vacaciones, hobbies. Todo lo que mejora tu vida pero podrías recortar.
- 20% ahorro e inversión: fondo de emergencia, plazo fijo, dólares, inversiones y pago de deudas.
La fortaleza de la regla es su simpleza: no hace falta anotar cada gasto en una planilla, solo respetar tres grandes proporciones.
Por qué en Argentina hay que adaptarla
Tres razones hacen que la versión original no cierre en el contexto local:
- La plata quieta pierde. En un país con inflación del 3% anual, dejar el ahorro en la cuenta unos meses no duele. Con inflación de casi 2% por mes, los pesos que quedan en la caja de ahorro se derriten: $100.000 quietos durante un año pierden cerca de un cuarto de su poder de compra.
- El sueldo pierde valor durante el mes. Cobrar el 1° y ahorrar «lo que sobre» el 30 significa ahorrar pesos que ya valen menos. En Argentina el orden de los factores altera el producto.
- Los ingresos y gastos son volátiles. Ajustes de alquiler cada tres o seis meses, tarifas que se actualizan, changas e ingresos variables: las proporciones hay que revisarlas seguido, no fijarlas una vez y olvidarse.
La versión argentina de la regla
Los porcentajes se mantienen como objetivo, pero cambian las reglas de ejecución:
- Ahorrá primero, gastá después. El mismo día que cobrás, transferí el 20% a su destino (plazo fijo, fondo, dólares). Lo que queda es tu presupuesto real del mes. Si esperás a fin de mes, la inflación ahorra por vos… para abajo.
- El 20% nunca queda en pesos quietos. Cada peso ahorrado tiene que estar rindiendo desde el día uno: un plazo fijo a 30 días, un fondo money market o dólares, según tu horizonte.
- Revisá las proporciones cada tres meses. Si el alquiler ajustó y las necesidades se comieron el 60%, recortá gustos antes que ahorro.
- El aguinaldo no entra en la regla. Es ingreso extraordinario: la recomendación clásica es ahorrar o invertir la mayor parte, porque no forma parte de tu presupuesto mensual.
Ejemplo con un sueldo de $2.000.000
Supongamos un ingreso neto de $2.000.000 por mes:
| Categoría | % | Monto mensual |
|---|---|---|
| Necesidades | 50% | $1.000.000 |
| Gustos | 30% | $600.000 |
| Ahorro e inversión | 20% | $400.000 |
¿Y cuánto puede rendir ese 20% si lo invertís en lugar de dejarlo quieto? Con las tasas actuales de plazo fijo —entre 16% y 24% de TNA según el banco—, tomemos una tasa intermedia del 19,25% (TNA que hoy paga, por ejemplo, el Banco Nación):
- Depositando $400.000 por mes y reinvirtiendo capital más intereses cada 30 días, al cabo de un año juntás $5.240.000: $4.800.000 de aportes y unos $440.000 de intereses gracias al interés compuesto.
- El mismo aporte dejado en una caja de ahorro sin interés serían $4.800.000 nominales que, con una inflación interanual de 33,4%, valdrían bastante menos en términos reales.
Podés simular tu propio caso con la calculadora de reinversión o comparar bancos en la página de tasas de plazo fijo de hoy.
Dónde poner el 20%: una escalera según tu situación
No todo el ahorro va al mismo lugar. Un orden razonable:
- Fondo de emergencia (primeros 3 a 6 sueldos ahorrados): necesita liquidez inmediata. Money market o plazo fijo precancelable, que te deja salir antes del vencimiento.
- Ahorro de corto plazo (objetivos a menos de un año): plazo fijo tradicional a 30 o 60 días, renovando y reinvirtiendo intereses. Con las mejores tasas del mercado (24% TNA en Reba y Banco CMF) el rendimiento mensual ronda el 2%, en línea con la inflación de septiembre (1,9%).
- Ahorro de mediano plazo (uno a tres años): plazo fijo UVA, que ajusta por inflación más una tasa extra, ideal si el objetivo es no perder contra los precios.
- Largo plazo: una parte en dólares o plazo fijo en dólares para diversificar, y eventualmente instrumentos de mayor riesgo y rendimiento.
Si querés ver cuánto genera cada opción con tus números, el simulador de plazo fijo te muestra el detalle mes a mes.
¿Y si no llego al 20%?
La regla no es todo o nada. Si las necesidades se llevan el 65% de tu ingreso —algo común con los alquileres actuales—, empezá con una versión 65/25/10 y subí el ahorro un punto por mes. Ahorrar el 10% de forma constante e invertido le gana por goleada a ahorrar el 20% un mes sí y tres no.
Al revés también: si tus necesidades son bajas (vivís con tu familia, no pagás alquiler), no te quedes en el 20%. Un esquema 40/30/30 o incluso 30/30/40 a esa edad acelera muchísimo la construcción de capital. De hecho, quienes sostienen tasas de ahorro altas durante años son los que después pueden plantearse vivir de los intereses.
Errores comunes al aplicar la regla en Argentina
- Ahorrar a fin de mes en lugar del día de cobro.
- Dejar el 20% en pesos sin invertir, esperando «juntar un monto grande» antes de moverlo.
- Contar el pago mínimo de la tarjeta como «necesidad» y arrastrar deuda al 100%+ de TNA: cancelar deuda cara rinde más que cualquier plazo fijo.
- No ajustar los montos por inflación: si ahorrás $400.000 fijos todo el año, en diciembre estás ahorrando menos en términos reales. Actualizá el monto cada vez que aumente tu ingreso.
- Confundir gustos con necesidades: las suscripciones que no usás son gustos, no servicios.
Conclusión
La regla 50/30/20 funciona en Argentina, pero con dos condiciones: el ahorro se separa el día que cobrás y nunca se queda quieto en pesos. Con tasas de plazo fijo de entre 16% y 24% TNA e inflación mensual del 1,9%, invertir bien el 20% marca la diferencia entre juntar capital o correr de atrás.
Empezá hoy: calculá tu 20%, elegí dónde ponerlo con la calculadora de plazo fijo y automatizá la transferencia para el próximo día de cobro. Y si te quedan dudas sobre cómo funciona un plazo fijo, pasá por las preguntas frecuentes.