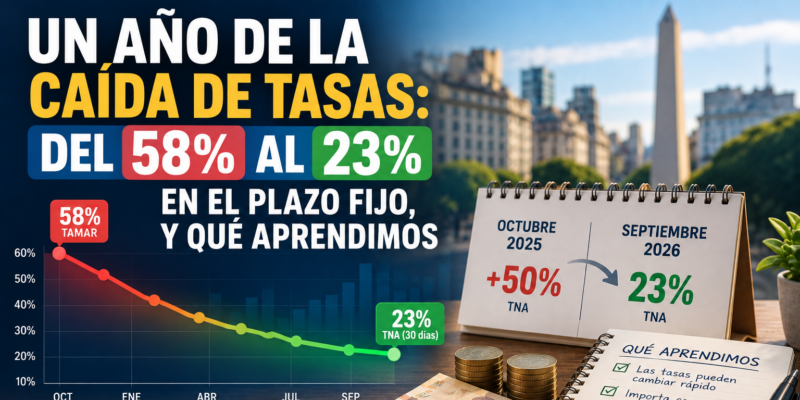
En octubre de 2025, un plazo fijo en pesos llegó a pagar más de 50% anual en los bancos que más captaban, y la tasa mayorista (TAMAR) rozaba el 58%.
Un año después, el techo del sistema para un depósito a 30 días es 23% y el piso, 16%. Es una de las caídas de tasas más fuertes que vivieron los ahorristas argentinos en poco tiempo.
Repasamos qué pasó, cuánto cambió el rendimiento en plata concreta y cómo ajustar tu estrategia con las tasas actuales.
La respuesta corta
- De dónde venimos: a fines de octubre de 2025 la TAMAR (depósitos de más de $1.000 millones) estaba en 58,5% y la BADLAR en 49,4%. Algunos bancos chicos pagaban 52% a 54% por un plazo fijo a 30 días.
- Adónde llegamos: a fines de septiembre de 2026 la oferta va de 16% (Banco Patagonia) a 23% (siete bancos y financieras). Las tasas de referencia del BCRA estaban en 22,8% y 19,6% al 24 de septiembre.
- Qué lo explicó: tras las elecciones de octubre de 2025 el Gobierno bajó encajes y renovó menos del 100% de los vencimientos de deuda en pesos para inyectar liquidez. Con más pesos en el sistema, los bancos dejaron de pelear por depósitos.
- Qué significa hoy: el plazo fijo pasó de ser una máquina de ganarle a la inflación a ser una herramienta de liquidez con rendimiento acotado. Elegir bien el banco importa mucho más que antes.
Cuánto rendía un millón hace un año y cuánto rinde hoy
La forma más clara de ver la caída es en pesos. Calculamos el rendimiento a 30 días de $1.000.000 con la TNA de cada momento (interés simple, TNA × 30 / 365):
| Momento | TNA | Interés a 30 días por $1.000.000 |
|---|---|---|
| Octubre 2025: tasa máxima de banco chico (Voii, CMF) | 54,00% | $44.384 |
| Octubre 2025: TAMAR (mayorista) | 58,50% | $48.082 |
| Septiembre 2026: tasa máxima del sistema | 23,00% | $18.904 |
| Septiembre 2026: promedio de referencia | 19,80% | $16.274 |
| Septiembre 2026: tasa mínima (Patagonia) | 16,00% | $13.151 |
Entre el tope de hace un año y el tope de hoy, el interés mensual de un millón cayó de unos $44.000 a unos $19.000: menos de la mitad. Y la brecha entre el banco que más paga y el que menos paga hoy, 7 puntos de TNA, equivale a $5.753 por mes en cada millón. Con la calculadora de plazo fijo podés ver el número para tu monto.
Qué pasó en el medio: la línea de tiempo
| Fecha | Qué ocurrió | Efecto en las tasas |
|---|---|---|
| Octubre 2025 | Las elecciones legislativas terminan con victoria oficialista y los mercados se aceleran | Los bancos recortan tasas en la semana siguiente: Mariva de 52% a 40%, Macro baja 6 puntos, Santander 5 y Galicia 4 |
| Fines de octubre 2025 | La TAMAR todavía marcaba 58,5% | Es el último pico de la etapa de tasas altas |
| Diciembre 2025 | Se reducen encajes y el Tesoro renueva menos del 100% de sus vencimientos en pesos | La TAMAR cae a 26,6% y la BADLAR a 26%; el plazo fijo queda entre 20% y 30% |
| 2026 | Las tasas siguen bajando y se estabilizan por debajo del 25% | El plazo fijo vuelve a quedar justo frente a la inflación mensual |
| Septiembre 2026 | El sistema paga entre 16% y 23% a 30 días | Referencias del BCRA en 22,8% y 19,6% al 24/9 |
La lección de la secuencia es que las tasas altas de 2025 eran un fenómeno de coyuntura (incertidumbre electoral y escasez de pesos), no el nuevo normal. Cuando la liquidez volvió al sistema, el premio por dejar los pesos quietos se achicó rápido.
Qué cambió para el ahorrista
- El plazo fijo ya no alcanza solo para ganarle a la inflación. Con inflaciones mensuales cercanas a 1,7%–2%, la tasa de equilibrio ronda 21%–24% de TNA, y solo la parte alta de la oferta se le acerca. Podés hacer la cuenta con la calculadora de plazo fijo.
- La dispersión entre bancos se volvió el factor clave. Hace un año casi cualquier tasa parecía buena; hoy la diferencia entre 16% y 23% decide si ganás o perdés poder de compra.
- Las alternativas se volvieron más relevantes. Las billeteras, los fondos money market, las LECAP y el plazo fijo UVA compiten por el mismo peso. Ninguna es mejor en todos los casos: depende del plazo y de cuánta liquidez necesitás.
- El horizonte pesa más. Para un mes, el plazo fijo tradicional cumple. Para seis meses o más, tiene sentido mirar instrumentos que ajustan por inflación o que dan flexibilidad.
Cómo ajustar tu estrategia con tasas más bajas
- Compará antes de cada renovación. La renovación automática repite la tasa del día, que puede ser la más baja de tu banco. Mirá el ranking en tasas hoy
- Separá la plata por objetivo. Lo que vas a gastar en 30 días va a plazo fijo o a una cuenta líquida; lo que no vas a tocar por seis meses merece una comparación seria con el plazo fijo UVA
- No concentres todo en un solo banco. Repartir entre entidades reduce el riesgo y te permite aprovechar la tasa más alta de cada una. Los depósitos están cubiertos por el seguro de depósitos hasta el tope vigente.
- Pensá en tasa real. Una TNA de 20% con inflación anualizada de 24% es una pérdida de poder de compra aunque tu saldo en pesos crezca.
- Calculá el costo de esperar. Si tenés la plata parada en una caja de ahorro sin interés, estás en una situación peor que cualquier plazo fijo del ranking.
¿Pueden volver las tasas altas?
Nadie lo sabe, y conviene desconfiar de quien promete lo contrario. Lo que sí muestran los datos es qué las movió: la liquidez del sistema, la política de encajes y la demanda de pesos por parte del Tesoro. Si alguno de esos factores cambia, las tasas pueden volver a subir; mientras tanto, el contexto cambiario acompaña cierta calma: este 2 de octubre el dólar oficial en el Banco Nación cotiza a $1.545 y el mayorista a $1.524,50, con compras del BCRA por US$93 millones en el día y reservas en US$48.289 millones. Son datos de un día, no una predicción.
Una regla práctica: no tomes decisiones de 12 meses pensando en que las tasas vuelven a 50%. Si ocurre, podés reinvertir a una tasa mejor; si no ocurre, no habrás perdido por esperar.
Preguntas frecuentes
¿Por qué bajaron tanto las tasas de plazo fijo?
Porque tras las elecciones de octubre de 2025 se redujeron los encajes bancarios y el Tesoro renovó menos del 100% de sus vencimientos en pesos, lo que dejó más pesos en el sistema. Con liquidez abundante, los bancos ya no necesitan pagar tanto para captar depósitos.
¿Cuál es la tasa de plazo fijo más alta hoy?
Según el relevamiento del BCRA del 28 de septiembre de 2026, 23% TNA a 30 días, ofrecida por siete entidades, entre ellas bancos digitales y financieras chicas. La más baja es 16% (Banco Patagonia). Las tasas cambian a diario: chequeá la página de plazos fijos hoy.
¿Conviene un banco chico que paga más?
Pagan más porque necesitan captar depósitos, y están cubiertos por el seguro de depósitos hasta el tope vigente. Lo recomendable es no concentrar todo el capital en una sola entidad y revisar el tope de cobertura antes de depositar.
¿Es mejor el plazo fijo UVA ahora?
Depende del plazo y de la inflación. Ajusta por inflación y exige un mínimo de 90 días; si la inflación resulta menor a la esperada, puede rendir menos que uno tradicional. Compará en el simulador y en las tasas UVA.
Conclusión
En un año, el plazo fijo pasó de pagar tasas extraordinarias a pagar tasas que apenas rozan la inflación. Eso no lo vuelve inútil: sigue siendo la forma más simple de tener pesos con rendimiento conocido y liquidez a 30 días. Pero exige más criterio: comparar bancos, separar plazos y mirar la tasa real. Si querés ver cómo queda tu plata con cada opción, empezá por la calculadora.